Domain bankbilanz.de kaufen?
Wir ziehen mit dem Projekt
bankbilanz.de um.
Sind Sie am Kauf der Domain
bankbilanz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bankbilanz.de kaufen?
Was ist der Unterschied zwischen einer Bankbilanz und einer Kassenbilanz?
Eine Bankbilanz zeigt die Vermögenswerte, Schulden und Eigenkapitalpositionen einer Bank zu einem bestimmten Zeitpunkt. Eine Kassenbilanz hingegen zeigt die Vermögenswerte, Schulden und Eigenkapitalpositionen einer Kasse oder eines Unternehmens, die hauptsächlich Bargeldtransaktionen durchführt. Der Hauptunterschied besteht darin, dass eine Bankbilanz die Aktivitäten einer Bank widerspiegelt, während eine Kassenbilanz die Aktivitäten einer Kasse oder eines Unternehmens widerspiegelt. **
Sind sonstige Verbindlichkeiten kurzfristig?
Sind sonstige Verbindlichkeiten kurzfristig? Diese Frage bezieht sich darauf, ob Verbindlichkeiten, die nicht unter langfristige Verbindlichkeiten fallen, innerhalb eines Jahres fällig sind. Kurzfristige Verbindlichkeiten sind in der Regel innerhalb eines Geschäftsjahres zu begleichen, während langfristige Verbindlichkeiten über einen längeren Zeitraum zurückgezahlt werden. Es ist wichtig zu wissen, ob sonstige Verbindlichkeiten kurzfristig sind, da dies Auswirkungen auf die Liquidität und Finanzlage eines Unternehmens haben kann. Unternehmen müssen sicherstellen, dass sie über ausreichende Mittel verfügen, um ihre kurzfristigen Verbindlichkeiten fristgerecht zu begleichen, um finanzielle Engpässe zu vermeiden. **

Ähnliche Suchbegriffe für Handbuch-Bankbilanz-Sonstige-von
Top-Angebote
Produkte zum Begriff Handbuch-Bankbilanz-Sonstige-von:
-
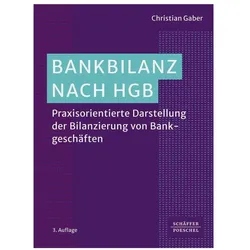
Bankbilanz nach HGB, Fachbücher von Christian GaberBanken und Finanzinstitute sind verpflichtet, die komplexen Bilanzierungsvorschriften regelkonform umzusetzen. Das praxisorientierte Buch beleuchtet die komplexen Themen. Neben den institutionellen Grundlagen werden die Bilanzierung einzelner Bankgeschäfte und umwandlungsrechtlicher Umstrukturierungen sowie Fragestellungen zur Bilanzierung von Handelsbeständen, strukturierten Produkten und Finanzderivaten erläutert und mit zahlreichen Übersichten veranschaulicht. Die 3. Auflage wird unter anderem um folgende Themen aktualisiert und erweitert: Bilanzierung von Krypto-Assets, EBA-Vorgaben im Bereich Risikovorsorge, Pauschalwertberichtigungen für Kreditinstitute (IDW RS BFA 7), Änderungen durch das Gesetz zur Stärkung der Finanzmarktintegrität (FISG) im Bereich Prüfung, Regelungen zur Nachhaltigkeitsberichterstattung im Lagebericht, Änderungen im Bereich Offenlegung durch das Gesetz zur Umsetzung der Digitalisierungsrichtlinie (DiRuG) und Änderungen bei Rückstellungen.149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Bremstechnik von EisenbahnfahrzeugenHandbuch Bremstechnik von Eisenbahnfahrzeugen , Theorie - Konstruktion - Betriebseinsatz , Dachträger & Querstangen > Transportsysteme , Erscheinungsjahr: 20231215, Inhalt/Anzahl: 2, Redaktion: Jaenichen, Dieter, Seitenzahl/Blattzahl: 320, Keyword: ATO; Bremsanlagen; Bremsen; Bremskomponenten; ETCS; Eisenbahn; Eisenbahnfahrzeuge; Eisenbahnverkehrstechnik; Ingenieurwesen; Schienenfahrzeugtechnik; Zugtechnik, Fachschema: Bahn (Verkehrsmittel) / Eisenbahn~Eisenbahn, Warengruppe: HC/Schienenfahrzeuge, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 172, Höhe: 20, Gewicht: 738, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
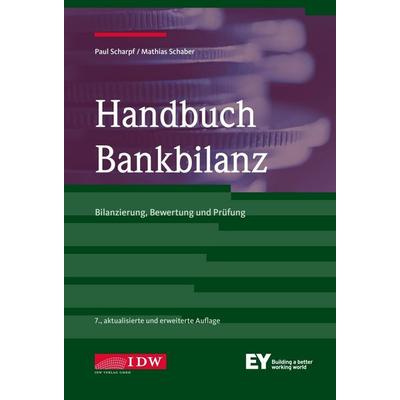
Handbuch Bankbilanz, 10. Auflage, Taschenbuch von Paul Scharpf,Mathias Schaber,Joachim Brixner, IDW Verlag GmbH, 978-3-8021-2912-4Handbuch Bankbilanz, 10. Auflage, Taschenbuch Von Paul Scharpf,mathias Schaber,joachim Brixner, Idw Verlag Gmbh, 978-3-8021-2912-4, Seitenanzahl: 1418194,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann werden sonstige Verbindlichkeiten gebucht?
Sonstige Verbindlichkeiten werden in der Buchhaltung gebucht, wenn ein Unternehmen Verpflichtungen gegenüber Dritten eingeht, die nicht in Form von Darlehen oder Lieferantenverbindlichkeiten stehen. Dies können beispielsweise Rückstellungen für Garantieleistungen, Mietverträge oder Rechnungen für Dienstleistungen sein. Die Buchung erfolgt in der Regel zum Zeitpunkt des Entstehens der Verbindlichkeit, also wenn die Leistung erbracht wurde oder die Verpflichtung eingegangen wurde. Diese Verbindlichkeiten werden in der Bilanz als langfristige oder kurzfristige Verbindlichkeiten ausgewiesen, je nachdem, wann sie fällig werden. **
-
Wann bucht man sonstige Verbindlichkeiten?
Sonstige Verbindlichkeiten werden in der Regel dann gebucht, wenn das Unternehmen Verpflichtungen eingegangen ist, die nicht unter die Kategorien Lieferantenverbindlichkeiten oder Darlehen fallen. Dies können beispielsweise Rückstellungen für Garantieleistungen, Verpflichtungen aus Mietverträgen oder drohende Verluste aus schwebenden Geschäften sein. Die Buchung erfolgt zum Zeitpunkt des Entstehens der Verpflichtung, also wenn das Unternehmen die Leistung erhalten hat oder sich vertraglich dazu verpflichtet hat. Die sonstigen Verbindlichkeiten werden in der Bilanz als langfristige oder kurzfristige Verbindlichkeiten ausgewiesen, je nachdem, wann sie fällig werden. **
-
Was sind sonstige Verbindlichkeiten Beispiele?
Was sind sonstige Verbindlichkeiten Beispiele? Sonstige Verbindlichkeiten sind finanzielle Verpflichtungen eines Unternehmens, die nicht unter langfristige oder kurzfristige Verbindlichkeiten fallen. Beispiele für sonstige Verbindlichkeiten sind beispielsweise Rückstellungen für Garantieleistungen, Verbindlichkeiten aus Lieferungen und Leistungen, Verbindlichkeiten aus Miet- oder Leasingverträgen, sowie Verbindlichkeiten aus Steuern oder Sozialversicherungsbeiträgen. Diese Verbindlichkeiten sind in der Bilanz ausgewiesen und müssen vom Unternehmen beglichen werden. Es ist wichtig, dass Unternehmen ihre sonstigen Verbindlichkeiten im Blick behalten, um ihre finanzielle Gesundheit zu gewährleisten. **
-
Wann buche ich sonstige Verbindlichkeiten?
Sonstige Verbindlichkeiten werden in der Regel dann gebucht, wenn ein Unternehmen Verpflichtungen eingegangen ist, die nicht unter die Kategorien Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen fallen. Dies können beispielsweise Verpflichtungen aus Mietverträgen, Leasingverträgen oder Garantien sein. Die Buchung erfolgt zum Zeitpunkt des Entstehens der Verbindlichkeit, also wenn das Unternehmen sich vertraglich dazu verpflichtet hat, eine bestimmte Leistung zu erbringen oder eine Zahlung zu leisten. Die Buchung erfolgt in der Regel auf der Passivseite der Bilanz unter den langfristigen oder kurzfristigen Verbindlichkeiten, je nach Fälligkeitsdatum. Es ist wichtig, dass Unternehmen ihre sonstigen Verbindlichkeiten regelmäßig überwachen und aktualisieren, um eine korrekte Darstellung ihrer finanziellen Verpflichtungen sicherzustellen. **

Was wird auf sonstige Verbindlichkeiten gebucht?
Auf sonstige Verbindlichkeiten werden alle Verpflichtungen gebucht, die nicht unter die gängigen Kategorien wie Darlehen, Lieferantenverbindlichkeiten oder Rückstellungen fallen. Dies können beispielsweise Verpflichtungen aus Mietverträgen, Leasingverträgen, Garantien oder sonstigen Verträgen sein. Auch unklare oder ungewisse Verbindlichkeiten, die noch nicht genau zugeordnet werden können, werden oft unter sonstige Verbindlichkeiten erfasst. Es ist wichtig, diese Position im Jahresabschluss genau zu dokumentieren und zu überwachen, um einen klaren Überblick über alle Verbindlichkeiten des Unternehmens zu haben. Was wird auf sonstige Verbindlichkeiten gebucht? **
Was sind sonstige Verbindlichkeiten in der Bilanz?
Was sind sonstige Verbindlichkeiten in der Bilanz? Sonstige Verbindlichkeiten sind finanzielle Verpflichtungen eines Unternehmens, die nicht unter langfristige oder kurzfristige Verbindlichkeiten fallen. Sie können beispielsweise Lieferantenverbindlichkeiten, Rückstellungen für Garantien oder Verbindlichkeiten aus Mietverträgen umfassen. Diese Verbindlichkeiten werden in der Bilanz ausgewiesen und geben Aufschluss über die finanzielle Situation und die Verpflichtungen des Unternehmens gegenüber Dritten. Es ist wichtig, diese Verbindlichkeiten bei der Analyse der Bilanz zu berücksichtigen, um ein umfassendes Bild der finanziellen Verpflichtungen des Unternehmens zu erhalten. **
Top-Angebote
Produkte zum Begriff Handbuch-Bankbilanz-Sonstige-von:
-
Handbuch Bankbilanz, Fachbücher von Joachim Brixner, Mathias Schaber, Paul ScharpfDas Handbuch Bankbilanz in seiner 10. Auflage bietet eine umfassende und detaillierte Darstellung der relevanten Bilanzierungs- und Bewertungsregelungen für Banken, Finanzdienstleister, Wertpapierinstitute sowie Zahlungs- und E-Geld-Institute. Es behandelt die spezifischen Besonderheiten dieser Institute und integriert die neuesten Entwicklungen aus Literatur, Rechtsprechung und Gesetzgebung. Die Inhalte sind sorgfältig aktualisiert und umfassen alle aktuellen Bilanzierungsthemen sowie Änderungen im Handelsgesetzbuch. Besonders hervorzuheben sind die neuen Themen wie Offenlegung, Nachhaltigkeitsberichterstattung und die Bilanzierung von Kryptowerten. Das Handbuch dient als wertvolles Nachschlagewerk für Bilanz-Praktiker und beantwortet alle wesentlichen branchen- und institutsspezifischen Fragestellungen. Es ist ein unverzichtbares Werkzeug für alle, die sich mit der Bilanzierung und Bewertung im Bankensektor auseinandersetzen.194,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bankbilanz nach HGB, Fachbücher von Christian GaberBanken und Finanzinstitute sind verpflichtet, die komplexen Bilanzierungsvorschriften regelkonform umzusetzen. Das praxisorientierte Buch beleuchtet die komplexen Themen. Neben den institutionellen Grundlagen werden die Bilanzierung einzelner Bankgeschäfte und umwandlungsrechtlicher Umstrukturierungen sowie Fragestellungen zur Bilanzierung von Handelsbeständen, strukturierten Produkten und Finanzderivaten erläutert und mit zahlreichen Übersichten veranschaulicht. Die 3. Auflage wird unter anderem um folgende Themen aktualisiert und erweitert: Bilanzierung von Krypto-Assets, EBA-Vorgaben im Bereich Risikovorsorge, Pauschalwertberichtigungen für Kreditinstitute (IDW RS BFA 7), Änderungen durch das Gesetz zur Stärkung der Finanzmarktintegrität (FISG) im Bereich Prüfung, Regelungen zur Nachhaltigkeitsberichterstattung im Lagebericht, Änderungen im Bereich Offenlegung durch das Gesetz zur Umsetzung der Digitalisierungsrichtlinie (DiRuG) und Änderungen bei Rückstellungen.149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Bremstechnik von EisenbahnfahrzeugenHandbuch Bremstechnik von Eisenbahnfahrzeugen , Theorie - Konstruktion - Betriebseinsatz , Dachträger & Querstangen > Transportsysteme , Erscheinungsjahr: 20231215, Inhalt/Anzahl: 2, Redaktion: Jaenichen, Dieter, Seitenzahl/Blattzahl: 320, Keyword: ATO; Bremsanlagen; Bremsen; Bremskomponenten; ETCS; Eisenbahn; Eisenbahnfahrzeuge; Eisenbahnverkehrstechnik; Ingenieurwesen; Schienenfahrzeugtechnik; Zugtechnik, Fachschema: Bahn (Verkehrsmittel) / Eisenbahn~Eisenbahn, Warengruppe: HC/Schienenfahrzeuge, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 172, Höhe: 20, Gewicht: 738, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer Bankbilanz und einer Kassenbilanz?
Eine Bankbilanz zeigt die Vermögenswerte, Schulden und Eigenkapitalpositionen einer Bank zu einem bestimmten Zeitpunkt. Eine Kassenbilanz hingegen zeigt die Vermögenswerte, Schulden und Eigenkapitalpositionen einer Kasse oder eines Unternehmens, die hauptsächlich Bargeldtransaktionen durchführt. Der Hauptunterschied besteht darin, dass eine Bankbilanz die Aktivitäten einer Bank widerspiegelt, während eine Kassenbilanz die Aktivitäten einer Kasse oder eines Unternehmens widerspiegelt. **
-
Sind sonstige Verbindlichkeiten kurzfristig?
Sind sonstige Verbindlichkeiten kurzfristig? Diese Frage bezieht sich darauf, ob Verbindlichkeiten, die nicht unter langfristige Verbindlichkeiten fallen, innerhalb eines Jahres fällig sind. Kurzfristige Verbindlichkeiten sind in der Regel innerhalb eines Geschäftsjahres zu begleichen, während langfristige Verbindlichkeiten über einen längeren Zeitraum zurückgezahlt werden. Es ist wichtig zu wissen, ob sonstige Verbindlichkeiten kurzfristig sind, da dies Auswirkungen auf die Liquidität und Finanzlage eines Unternehmens haben kann. Unternehmen müssen sicherstellen, dass sie über ausreichende Mittel verfügen, um ihre kurzfristigen Verbindlichkeiten fristgerecht zu begleichen, um finanzielle Engpässe zu vermeiden. **
-
Wann werden sonstige Verbindlichkeiten gebucht?
Sonstige Verbindlichkeiten werden in der Buchhaltung gebucht, wenn ein Unternehmen Verpflichtungen gegenüber Dritten eingeht, die nicht in Form von Darlehen oder Lieferantenverbindlichkeiten stehen. Dies können beispielsweise Rückstellungen für Garantieleistungen, Mietverträge oder Rechnungen für Dienstleistungen sein. Die Buchung erfolgt in der Regel zum Zeitpunkt des Entstehens der Verbindlichkeit, also wenn die Leistung erbracht wurde oder die Verpflichtung eingegangen wurde. Diese Verbindlichkeiten werden in der Bilanz als langfristige oder kurzfristige Verbindlichkeiten ausgewiesen, je nachdem, wann sie fällig werden. **
-
Wann bucht man sonstige Verbindlichkeiten?
Sonstige Verbindlichkeiten werden in der Regel dann gebucht, wenn das Unternehmen Verpflichtungen eingegangen ist, die nicht unter die Kategorien Lieferantenverbindlichkeiten oder Darlehen fallen. Dies können beispielsweise Rückstellungen für Garantieleistungen, Verpflichtungen aus Mietverträgen oder drohende Verluste aus schwebenden Geschäften sein. Die Buchung erfolgt zum Zeitpunkt des Entstehens der Verpflichtung, also wenn das Unternehmen die Leistung erhalten hat oder sich vertraglich dazu verpflichtet hat. Die sonstigen Verbindlichkeiten werden in der Bilanz als langfristige oder kurzfristige Verbindlichkeiten ausgewiesen, je nachdem, wann sie fällig werden. **
Ähnliche Suchbegriffe für Handbuch-Bankbilanz-Sonstige-von
-
Handbuch Bankbilanz, 10. Auflage, Taschenbuch von Paul Scharpf,Mathias Schaber,Joachim Brixner, IDW Verlag GmbH, 978-3-8021-2912-4Handbuch Bankbilanz, 10. Auflage, Taschenbuch Von Paul Scharpf,mathias Schaber,joachim Brixner, Idw Verlag Gmbh, 978-3-8021-2912-4, Seitenanzahl: 1418194,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
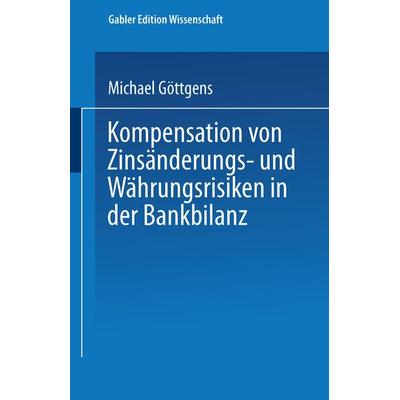
Kompensation von Zinsänderungs- und Währungsrisiken in der Bankbilanz, Taschenbuch von Michael Göttgens, Deutscher Universitätsverlag,Kompensation Von Zinsänderungs- Und Währungsrisiken In Der Bankbilanz, Taschenbuch Von Michael Göttgens, Deutscher Universitätsverlag, 978-3-8244-6593-4, Seitenanzahl: 32949,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Verbindlichkeiten Beispiele?
Was sind sonstige Verbindlichkeiten Beispiele? Sonstige Verbindlichkeiten sind finanzielle Verpflichtungen eines Unternehmens, die nicht unter langfristige oder kurzfristige Verbindlichkeiten fallen. Beispiele für sonstige Verbindlichkeiten sind beispielsweise Rückstellungen für Garantieleistungen, Verbindlichkeiten aus Lieferungen und Leistungen, Verbindlichkeiten aus Miet- oder Leasingverträgen, sowie Verbindlichkeiten aus Steuern oder Sozialversicherungsbeiträgen. Diese Verbindlichkeiten sind in der Bilanz ausgewiesen und müssen vom Unternehmen beglichen werden. Es ist wichtig, dass Unternehmen ihre sonstigen Verbindlichkeiten im Blick behalten, um ihre finanzielle Gesundheit zu gewährleisten. **
-
Wann buche ich sonstige Verbindlichkeiten?
Sonstige Verbindlichkeiten werden in der Regel dann gebucht, wenn ein Unternehmen Verpflichtungen eingegangen ist, die nicht unter die Kategorien Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen fallen. Dies können beispielsweise Verpflichtungen aus Mietverträgen, Leasingverträgen oder Garantien sein. Die Buchung erfolgt zum Zeitpunkt des Entstehens der Verbindlichkeit, also wenn das Unternehmen sich vertraglich dazu verpflichtet hat, eine bestimmte Leistung zu erbringen oder eine Zahlung zu leisten. Die Buchung erfolgt in der Regel auf der Passivseite der Bilanz unter den langfristigen oder kurzfristigen Verbindlichkeiten, je nach Fälligkeitsdatum. Es ist wichtig, dass Unternehmen ihre sonstigen Verbindlichkeiten regelmäßig überwachen und aktualisieren, um eine korrekte Darstellung ihrer finanziellen Verpflichtungen sicherzustellen. **
-
Was wird auf sonstige Verbindlichkeiten gebucht?
Auf sonstige Verbindlichkeiten werden alle Verpflichtungen gebucht, die nicht unter die gängigen Kategorien wie Darlehen, Lieferantenverbindlichkeiten oder Rückstellungen fallen. Dies können beispielsweise Verpflichtungen aus Mietverträgen, Leasingverträgen, Garantien oder sonstigen Verträgen sein. Auch unklare oder ungewisse Verbindlichkeiten, die noch nicht genau zugeordnet werden können, werden oft unter sonstige Verbindlichkeiten erfasst. Es ist wichtig, diese Position im Jahresabschluss genau zu dokumentieren und zu überwachen, um einen klaren Überblick über alle Verbindlichkeiten des Unternehmens zu haben. Was wird auf sonstige Verbindlichkeiten gebucht? **
-
Was sind sonstige Verbindlichkeiten in der Bilanz?
Was sind sonstige Verbindlichkeiten in der Bilanz? Sonstige Verbindlichkeiten sind finanzielle Verpflichtungen eines Unternehmens, die nicht unter langfristige oder kurzfristige Verbindlichkeiten fallen. Sie können beispielsweise Lieferantenverbindlichkeiten, Rückstellungen für Garantien oder Verbindlichkeiten aus Mietverträgen umfassen. Diese Verbindlichkeiten werden in der Bilanz ausgewiesen und geben Aufschluss über die finanzielle Situation und die Verpflichtungen des Unternehmens gegenüber Dritten. Es ist wichtig, diese Verbindlichkeiten bei der Analyse der Bilanz zu berücksichtigen, um ein umfassendes Bild der finanziellen Verpflichtungen des Unternehmens zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.