Domain bankbilanz.de kaufen?
Wir ziehen mit dem Projekt
bankbilanz.de um.
Sind Sie am Kauf der Domain
bankbilanz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bankbilanz.de kaufen?
Wann werden sonstige Verbindlichkeiten gebucht?
Sonstige Verbindlichkeiten werden in der Buchhaltung gebucht, wenn ein Unternehmen Verpflichtungen gegenüber Dritten eingeht, die nicht in Form von Darlehen oder Lieferantenverbindlichkeiten stehen. Dies können beispielsweise Rückstellungen für Garantieleistungen, Mietverträge oder Rechnungen für Dienstleistungen sein. Die Buchung erfolgt in der Regel zum Zeitpunkt des Entstehens der Verbindlichkeit, also wenn die Leistung erbracht wurde oder die Verpflichtung eingegangen wurde. Diese Verbindlichkeiten werden in der Bilanz als langfristige oder kurzfristige Verbindlichkeiten ausgewiesen, je nachdem, wann sie fällig werden. **
Was wird auf sonstige Verbindlichkeiten gebucht?
Auf sonstige Verbindlichkeiten werden alle Verpflichtungen gebucht, die nicht unter die gängigen Kategorien wie Darlehen, Lieferantenverbindlichkeiten oder Rückstellungen fallen. Dies können beispielsweise Verpflichtungen aus Mietverträgen, Leasingverträgen, Garantien oder sonstigen Verträgen sein. Auch unklare oder ungewisse Verbindlichkeiten, die noch nicht genau zugeordnet werden können, werden oft unter sonstige Verbindlichkeiten erfasst. Es ist wichtig, diese Position im Jahresabschluss genau zu dokumentieren und zu überwachen, um einen klaren Überblick über alle Verbindlichkeiten des Unternehmens zu haben. Was wird auf sonstige Verbindlichkeiten gebucht? **
Ähnliche Suchbegriffe für Gebucht
Top-Angebote
Produkte zum Begriff Gebucht:
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
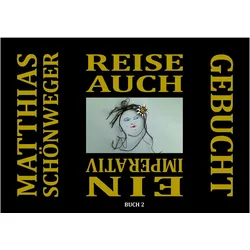
Gebucht, Fachbücher von Matthias SchönwegerAutor, Lebenskünstler und Poet Matthias Schönweger unternimmt mit "Gebucht" erneut den Versuch, die Welt als Ganzes in Wort und Bild zu fassen. Schönwegers Poesie ist bekannt für ihre chaotische Zusammensetzung und Widersprüchlichkeit, die zeitgleich amüsieren, aber auch zum Nachdenken anregen will. Schönweger setzt sein intelligentes Spiel mit Silben, sprachlichem Gleichklang und Doppeldeutigkeiten sowie semantischen und klanglichen Veränderungen mit Wortwitz und Sprachhumor fort, wobei er mit verstreuter Ironie und Sarkasmus auch eine moralische Wirkung in die konkrete Poesie einwirken lässt. Seine Sprachspiele finden im Deutschen, Italienischen und dem Südtiroler Dialekt immer wieder neue Anstösse, sodass die unendlichen Variationen seiner Poesie nie endlos werden, so sehr sie einander zu gleichen scheinen. Ein Kunstwerk, das sowohl mit haptischem als auch mit inhaltlichem Gewicht überzeugt.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Werden Verbindlichkeiten im Soll oder Haben gebucht?
Verbindlichkeiten werden im Rechnungswesen im Haben gebucht. Das bedeutet, dass sie auf der Passivseite der Bilanz erscheinen. Wenn ein Unternehmen beispielsweise eine Rechnung erhält und diese noch nicht bezahlt hat, wird die Verbindlichkeit im Haben verbucht. Durch die Verbuchung im Haben wird deutlich, dass das Unternehmen eine Zahlungsverpflichtung gegenüber einem Dritten hat. Die Buchung im Haben sorgt für eine korrekte Darstellung der finanziellen Verhältnisse des Unternehmens und ermöglicht eine transparente Bilanzierung. **
-
Muss es an die Bank oder an die Verbindlichkeiten gebucht werden?
Es kommt darauf an, um welche Art von Transaktion es sich handelt. Wenn es sich um eine Einzahlung oder einen Kredit handelt, wird es in der Regel auf das Bankkonto gebucht. Wenn es sich um eine Auszahlung oder eine Rückzahlung von Schulden handelt, wird es in der Regel auf die Verbindlichkeiten gebucht. Es ist wichtig, die spezifischen Buchhaltungsrichtlinien und -verfahren zu beachten, um sicherzustellen, dass die Transaktion korrekt erfasst wird. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung korrekt gebucht?
Rückstellungen sind Verbindlichkeiten, deren Höhe und Fälligkeit noch nicht genau bekannt sind, aber wahrscheinlich eintreten werden. Sie werden in der Buchhaltung als passiver Rechnungsabgrenzungsposten erfasst. Die Buchung erfolgt durch eine Erhöhung der Rückstellungen auf der Passivseite und eine entsprechende Minderung des Eigenkapitals oder des Gewinns auf der Aktivseite. **
-
Wird Skonto gebucht?
Wird Skonto gebucht? Skonto ist ein Nachlass, den ein Lieferant gewährt, wenn die Rechnung innerhalb einer bestimmten Frist bezahlt wird. Skonto wird in der Buchhaltung als Erlösverbuchung behandelt, da es sich um einen finanziellen Vorteil für das Unternehmen handelt. Somit wird Skonto in der Regel als Einnahme verbucht und mindert den Aufwand für den Einkauf. Es ist wichtig, Skonto korrekt zu verbuchen, um die finanzielle Situation des Unternehmens genau darzustellen und von den Vorteilen des Skontos profitieren zu können. **
Wird Rabatt gebucht?
Wird Rabatt gebucht, wenn es sich um einen handelsrechtlichen Rabatt handelt, der bereits im Kaufvertrag vereinbart wurde? In diesem Fall wird der Rabatt direkt vom Rechnungsbetrag abgezogen und somit nicht gesondert gebucht. Handelt es sich jedoch um einen nachträglich gewährten Rabatt, der nicht im Kaufvertrag festgehalten wurde, muss dieser als Erlösminderung verbucht werden. Es ist wichtig, Rabatte korrekt zu verbuchen, um die finanzielle Situation des Unternehmens korrekt darzustellen und mögliche steuerliche Auswirkungen zu berücksichtigen. Letztendlich hängt die Buchung von Rabatten von den individuellen Vereinbarungen und den steuerlichen Vorschriften ab. **
Wird samstags gebucht?
"Wird samstags gebucht?" ist eine häufig gestellte Frage, wenn es um die Verfügbarkeit von Terminen oder Reservierungen an einem Samstag geht. Viele Menschen haben an Samstagen mehr Freizeit und nutzen diesen Tag gerne für Aktivitäten oder Ausflüge. Daher ist es wichtig zu wissen, ob bestimmte Dienstleistungen oder Veranstaltungen auch an Samstagen angeboten werden. Unternehmen und Organisationen sollten daher klar kommunizieren, ob sie samstags geöffnet haben oder Buchungen für diesen Tag annehmen. Letztendlich hängt es von der jeweiligen Branche und den individuellen Geschäftszeiten ab, ob samstags gebucht werden kann. **
Top-Angebote
Produkte zum Begriff Gebucht:
-
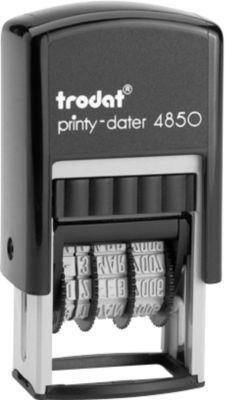
trodat Printy 4850L, GEBUCHT* Selbstfärbend mit eingebautem Stempelkissen * Hergestellt aus mind. 70% Recycling-Kunststoff * Mit Standardtext in deutscher Sprache * 3 Texte zur Auswahl * "EINGEGANGEN" * "GEBUCHT" * "BEZAHLT" * Abdruck zweifarbig (Datum rot, Text blau) * Schrifthöhe: 4 mm * Datum 12 Jahre gültig22,00 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann werden sonstige Verbindlichkeiten gebucht?
Sonstige Verbindlichkeiten werden in der Buchhaltung gebucht, wenn ein Unternehmen Verpflichtungen gegenüber Dritten eingeht, die nicht in Form von Darlehen oder Lieferantenverbindlichkeiten stehen. Dies können beispielsweise Rückstellungen für Garantieleistungen, Mietverträge oder Rechnungen für Dienstleistungen sein. Die Buchung erfolgt in der Regel zum Zeitpunkt des Entstehens der Verbindlichkeit, also wenn die Leistung erbracht wurde oder die Verpflichtung eingegangen wurde. Diese Verbindlichkeiten werden in der Bilanz als langfristige oder kurzfristige Verbindlichkeiten ausgewiesen, je nachdem, wann sie fällig werden. **
-
Was wird auf sonstige Verbindlichkeiten gebucht?
Auf sonstige Verbindlichkeiten werden alle Verpflichtungen gebucht, die nicht unter die gängigen Kategorien wie Darlehen, Lieferantenverbindlichkeiten oder Rückstellungen fallen. Dies können beispielsweise Verpflichtungen aus Mietverträgen, Leasingverträgen, Garantien oder sonstigen Verträgen sein. Auch unklare oder ungewisse Verbindlichkeiten, die noch nicht genau zugeordnet werden können, werden oft unter sonstige Verbindlichkeiten erfasst. Es ist wichtig, diese Position im Jahresabschluss genau zu dokumentieren und zu überwachen, um einen klaren Überblick über alle Verbindlichkeiten des Unternehmens zu haben. Was wird auf sonstige Verbindlichkeiten gebucht? **
-
Werden Verbindlichkeiten im Soll oder Haben gebucht?
Verbindlichkeiten werden im Rechnungswesen im Haben gebucht. Das bedeutet, dass sie auf der Passivseite der Bilanz erscheinen. Wenn ein Unternehmen beispielsweise eine Rechnung erhält und diese noch nicht bezahlt hat, wird die Verbindlichkeit im Haben verbucht. Durch die Verbuchung im Haben wird deutlich, dass das Unternehmen eine Zahlungsverpflichtung gegenüber einem Dritten hat. Die Buchung im Haben sorgt für eine korrekte Darstellung der finanziellen Verhältnisse des Unternehmens und ermöglicht eine transparente Bilanzierung. **
-
Muss es an die Bank oder an die Verbindlichkeiten gebucht werden?
Es kommt darauf an, um welche Art von Transaktion es sich handelt. Wenn es sich um eine Einzahlung oder einen Kredit handelt, wird es in der Regel auf das Bankkonto gebucht. Wenn es sich um eine Auszahlung oder eine Rückzahlung von Schulden handelt, wird es in der Regel auf die Verbindlichkeiten gebucht. Es ist wichtig, die spezifischen Buchhaltungsrichtlinien und -verfahren zu beachten, um sicherzustellen, dass die Transaktion korrekt erfasst wird. **
Ähnliche Suchbegriffe für Gebucht
-
Gebucht, Fachbücher von Matthias SchönwegerAutor, Lebenskünstler und Poet Matthias Schönweger unternimmt mit "Gebucht" erneut den Versuch, die Welt als Ganzes in Wort und Bild zu fassen. Schönwegers Poesie ist bekannt für ihre chaotische Zusammensetzung und Widersprüchlichkeit, die zeitgleich amüsieren, aber auch zum Nachdenken anregen will. Schönweger setzt sein intelligentes Spiel mit Silben, sprachlichem Gleichklang und Doppeldeutigkeiten sowie semantischen und klanglichen Veränderungen mit Wortwitz und Sprachhumor fort, wobei er mit verstreuter Ironie und Sarkasmus auch eine moralische Wirkung in die konkrete Poesie einwirken lässt. Seine Sprachspiele finden im Deutschen, Italienischen und dem Südtiroler Dialekt immer wieder neue Anstösse, sodass die unendlichen Variationen seiner Poesie nie endlos werden, so sehr sie einander zu gleichen scheinen. Ein Kunstwerk, das sowohl mit haptischem als auch mit inhaltlichem Gewicht überzeugt.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung korrekt gebucht?
Rückstellungen sind Verbindlichkeiten, deren Höhe und Fälligkeit noch nicht genau bekannt sind, aber wahrscheinlich eintreten werden. Sie werden in der Buchhaltung als passiver Rechnungsabgrenzungsposten erfasst. Die Buchung erfolgt durch eine Erhöhung der Rückstellungen auf der Passivseite und eine entsprechende Minderung des Eigenkapitals oder des Gewinns auf der Aktivseite. **
-
Wird Skonto gebucht?
Wird Skonto gebucht? Skonto ist ein Nachlass, den ein Lieferant gewährt, wenn die Rechnung innerhalb einer bestimmten Frist bezahlt wird. Skonto wird in der Buchhaltung als Erlösverbuchung behandelt, da es sich um einen finanziellen Vorteil für das Unternehmen handelt. Somit wird Skonto in der Regel als Einnahme verbucht und mindert den Aufwand für den Einkauf. Es ist wichtig, Skonto korrekt zu verbuchen, um die finanzielle Situation des Unternehmens genau darzustellen und von den Vorteilen des Skontos profitieren zu können. **
-
Wird Rabatt gebucht?
Wird Rabatt gebucht, wenn es sich um einen handelsrechtlichen Rabatt handelt, der bereits im Kaufvertrag vereinbart wurde? In diesem Fall wird der Rabatt direkt vom Rechnungsbetrag abgezogen und somit nicht gesondert gebucht. Handelt es sich jedoch um einen nachträglich gewährten Rabatt, der nicht im Kaufvertrag festgehalten wurde, muss dieser als Erlösminderung verbucht werden. Es ist wichtig, Rabatte korrekt zu verbuchen, um die finanzielle Situation des Unternehmens korrekt darzustellen und mögliche steuerliche Auswirkungen zu berücksichtigen. Letztendlich hängt die Buchung von Rabatten von den individuellen Vereinbarungen und den steuerlichen Vorschriften ab. **
-
Wird samstags gebucht?
"Wird samstags gebucht?" ist eine häufig gestellte Frage, wenn es um die Verfügbarkeit von Terminen oder Reservierungen an einem Samstag geht. Viele Menschen haben an Samstagen mehr Freizeit und nutzen diesen Tag gerne für Aktivitäten oder Ausflüge. Daher ist es wichtig zu wissen, ob bestimmte Dienstleistungen oder Veranstaltungen auch an Samstagen angeboten werden. Unternehmen und Organisationen sollten daher klar kommunizieren, ob sie samstags geöffnet haben oder Buchungen für diesen Tag annehmen. Letztendlich hängt es von der jeweiligen Branche und den individuellen Geschäftszeiten ab, ob samstags gebucht werden kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.