Domain bankbilanz.de kaufen?
Wir ziehen mit dem Projekt
bankbilanz.de um.
Sind Sie am Kauf der Domain
bankbilanz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bankbilanz.de kaufen?
Kann Pflaster vios?
Kann Pflaster vios? Diese Frage ist nicht ganz klar formuliert. Pflaster sind in der Regel Materialien, die zur Abdeckung von Wunden oder zur Befestigung von Verbänden verwendet werden. Sie dienen dazu, die Heilung von Verletzungen zu unterstützen und Infektionen vorzubeugen. Es ist nicht üblich, dass Pflaster "vios" sind, da sie in erster Linie eine medizinische Funktion erfüllen. Es ist wichtig, qualitativ hochwertige Pflaster zu verwenden, um eine optimale Wundheilung zu gewährleisten. Wenn Sie weitere Informationen benötigen, können Sie sich gerne an einen Arzt oder Apotheker wenden. **
Kann vios Pflaster Anthrazit?
Kann vios Pflaster Anthrazit? Dies hängt von der spezifischen Art des Pflasters ab, das vios verwendet. Einige Pflastersteine können in Anthrazitfarben erhältlich sein, während andere möglicherweise nur in anderen Farben erhältlich sind. Es ist ratsam, sich direkt an den Hersteller oder Lieferanten von vios zu wenden, um Informationen über die verfügbaren Farboptionen zu erhalten. Möglicherweise gibt es auch die Möglichkeit, spezielle Bestellungen für Anthrazit-Pflastersteine aufzugeben, wenn dies nicht standardmäßig verfügbar ist. Letztendlich hängt es also von den Produktoptionen und -möglichkeiten von vios ab. **

Ähnliche Suchbegriffe für Vios
Top-Angebote
Produkte zum Begriff Vios:
-
Bewertung von Vermögensgegenständen in der laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch von Moritz Wenninger,Bewertung Von Vermögensgegenständen In Der Laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch Von Moritz Wenninger, Grin, 978-3-656-66591-5, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie können Unternehmen die Bilanzierung ihrer Vermögenswerte und Verbindlichkeiten optimieren, um ihre finanzielle Leistungsfähigkeit zu verbessern?
Unternehmen können ihre Bilanzierung optimieren, indem sie ihre Vermögenswerte regelmäßig bewerten und gegebenenfalls abschreiben, um eine realistische Darstellung zu gewährleisten. Sie sollten auch ihre Verbindlichkeiten genau überwachen und gegebenenfalls restrukturieren, um ihre finanzielle Situation zu verbessern. Darüber hinaus ist es wichtig, transparente und konsistente Bilanzierungspraktiken zu verwenden, um das Vertrauen der Investoren und Gläubiger zu stärken. **
-
Welche Auswirkungen hat die Forderungsübertragung auf die Bilanzierung in der Buchhaltung und wie beeinflusst sie die Liquidität eines Unternehmens?
Die Forderungsübertragung hat Auswirkungen auf die Bilanzierung, da die Forderungen aus der Bilanz des Unternehmens entfernt werden und somit die Vermögenswerte des Unternehmens reduziert werden. Gleichzeitig wird die Verbindlichkeit für die Forderungsübertragung in der Bilanz ausgewiesen. Dies kann die Liquidität des Unternehmens beeinflussen, da es zu einer sofortigen Kapitalbeschaffung führen kann, aber auch zu zusätzlichen finanziellen Verpflichtungen in Form von Zinsen oder Gebühren. Letztendlich hängt die Auswirkung auf die Liquidität von den Bedingungen der Forderungsübertragung ab und wie gut das Unternehmen in der Lage ist, mit den veränderten finanziellen Verpflichtungen umzugehen. **
-
Wie können offene Verbindlichkeiten in der Buchhaltung richtig erfasst und verwaltet werden, um die Liquidität des Unternehmens zu gewährleisten?
Offene Verbindlichkeiten sollten regelmäßig erfasst und überwacht werden, um eine genaue Übersicht über die finanziellen Verpflichtungen des Unternehmens zu haben. Durch eine effektive Verwaltung können Zahlungsfristen eingehalten und Liquiditätsengpässe vermieden werden. Es ist wichtig, offene Verbindlichkeiten zeitnah zu begleichen, um das Vertrauen der Lieferanten zu erhalten und die Bonität des Unternehmens zu sichern. **
-
Wie kann der Prozess des Kontenabgleichs in den Bereichen Finanzen, Buchhaltung und Bankwesen effizient durchgeführt werden?
Der Prozess des Kontenabgleichs kann effizient durchgeführt werden, indem regelmäßige Abstimmungen zwischen den Finanz- und Buchhaltungssystemen durchgeführt werden, um Unstimmigkeiten frühzeitig zu erkennen. Die Verwendung von automatisierten Tools und Software zur Durchführung des Kontenabgleichs kann Zeit sparen und menschliche Fehler minimieren. Eine klare und einheitliche Dokumentation der Transaktionen und Kontobewegungen ist entscheidend, um den Abgleichprozess zu erleichtern. Die Einbindung von Banken und anderen Finanzinstituten in den Abgleichprozess kann helfen, potenzielle Fehlerquellen zu identifizieren und zu beheben. **

Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
Wie können Vermögenswerte und -verbindlichkeiten sachgerecht und objektiv abgeschätzt werden?
Vermögenswerte und Verbindlichkeiten können sachgerecht und objektiv abgeschätzt werden, indem man auf Marktwerte, historische Daten und Expertenmeinungen zurückgreift. Eine genaue Analyse der aktuellen wirtschaftlichen Lage und zukünftiger Entwicklungen ist ebenfalls entscheidend. Zudem sollten verschiedene Bewertungsmethoden angewendet werden, um eine realistische Einschätzung zu erhalten. **
Top-Angebote
Produkte zum Begriff Vios:
-
Grundlagen der Buchhaltung und Bilanzierung, Schulbücher von Josef LechnerDas Lehrbuch "Grundlagen der Buchhaltung und Bilanzierung" bietet eine umfassende Einführung in die wesentlichen Aspekte des Rechnungswesens. Es vermittelt die Technik der doppelten Buchhaltung und beleuchtet die spezifischen Anforderungen der italienischen Aufzeichnungspraxis sowie die damit verbundenen Dokumentationspflichten. Durch anschauliche Lehrbeispiele und Lösungsangaben wird die Verbuchung gängiger Geschäftsfälle verständlich erklärt. Zudem enthält das Buch Übungen, die es den Lernenden ermöglichen, das Gelernte eigenständig zu vertiefen. Online stehen zusätzliche Materialien und Übungen zur Verfügung, die nach Schwierigkeitsgrad gestaffelt sind. Lehrende haben die Möglichkeit, über ein Passwort auf die Lösungen zuzugreifen. Dieses Buch richtet sich sowohl an Studierende der Wirtschaftsfachoberschulen in Südtirol als auch an alle, die sich die Grundlagen der Buchhaltung und Bilanzierung im Selbststudium aneignen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewertung von Vermögensgegenständen in der laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch von Moritz Wenninger,Bewertung Von Vermögensgegenständen In Der Laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch Von Moritz Wenninger, Grin, 978-3-656-66591-5, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Pflaster vios?
Kann Pflaster vios? Diese Frage ist nicht ganz klar formuliert. Pflaster sind in der Regel Materialien, die zur Abdeckung von Wunden oder zur Befestigung von Verbänden verwendet werden. Sie dienen dazu, die Heilung von Verletzungen zu unterstützen und Infektionen vorzubeugen. Es ist nicht üblich, dass Pflaster "vios" sind, da sie in erster Linie eine medizinische Funktion erfüllen. Es ist wichtig, qualitativ hochwertige Pflaster zu verwenden, um eine optimale Wundheilung zu gewährleisten. Wenn Sie weitere Informationen benötigen, können Sie sich gerne an einen Arzt oder Apotheker wenden. **
-
Kann vios Pflaster Anthrazit?
Kann vios Pflaster Anthrazit? Dies hängt von der spezifischen Art des Pflasters ab, das vios verwendet. Einige Pflastersteine können in Anthrazitfarben erhältlich sein, während andere möglicherweise nur in anderen Farben erhältlich sind. Es ist ratsam, sich direkt an den Hersteller oder Lieferanten von vios zu wenden, um Informationen über die verfügbaren Farboptionen zu erhalten. Möglicherweise gibt es auch die Möglichkeit, spezielle Bestellungen für Anthrazit-Pflastersteine aufzugeben, wenn dies nicht standardmäßig verfügbar ist. Letztendlich hängt es also von den Produktoptionen und -möglichkeiten von vios ab. **
-
Wie können Unternehmen die Bilanzierung ihrer Vermögenswerte und Verbindlichkeiten optimieren, um ihre finanzielle Leistungsfähigkeit zu verbessern?
Unternehmen können ihre Bilanzierung optimieren, indem sie ihre Vermögenswerte regelmäßig bewerten und gegebenenfalls abschreiben, um eine realistische Darstellung zu gewährleisten. Sie sollten auch ihre Verbindlichkeiten genau überwachen und gegebenenfalls restrukturieren, um ihre finanzielle Situation zu verbessern. Darüber hinaus ist es wichtig, transparente und konsistente Bilanzierungspraktiken zu verwenden, um das Vertrauen der Investoren und Gläubiger zu stärken. **
-
Welche Auswirkungen hat die Forderungsübertragung auf die Bilanzierung in der Buchhaltung und wie beeinflusst sie die Liquidität eines Unternehmens?
Die Forderungsübertragung hat Auswirkungen auf die Bilanzierung, da die Forderungen aus der Bilanz des Unternehmens entfernt werden und somit die Vermögenswerte des Unternehmens reduziert werden. Gleichzeitig wird die Verbindlichkeit für die Forderungsübertragung in der Bilanz ausgewiesen. Dies kann die Liquidität des Unternehmens beeinflussen, da es zu einer sofortigen Kapitalbeschaffung führen kann, aber auch zu zusätzlichen finanziellen Verpflichtungen in Form von Zinsen oder Gebühren. Letztendlich hängt die Auswirkung auf die Liquidität von den Bedingungen der Forderungsübertragung ab und wie gut das Unternehmen in der Lage ist, mit den veränderten finanziellen Verpflichtungen umzugehen. **
Ähnliche Suchbegriffe für Vios
-
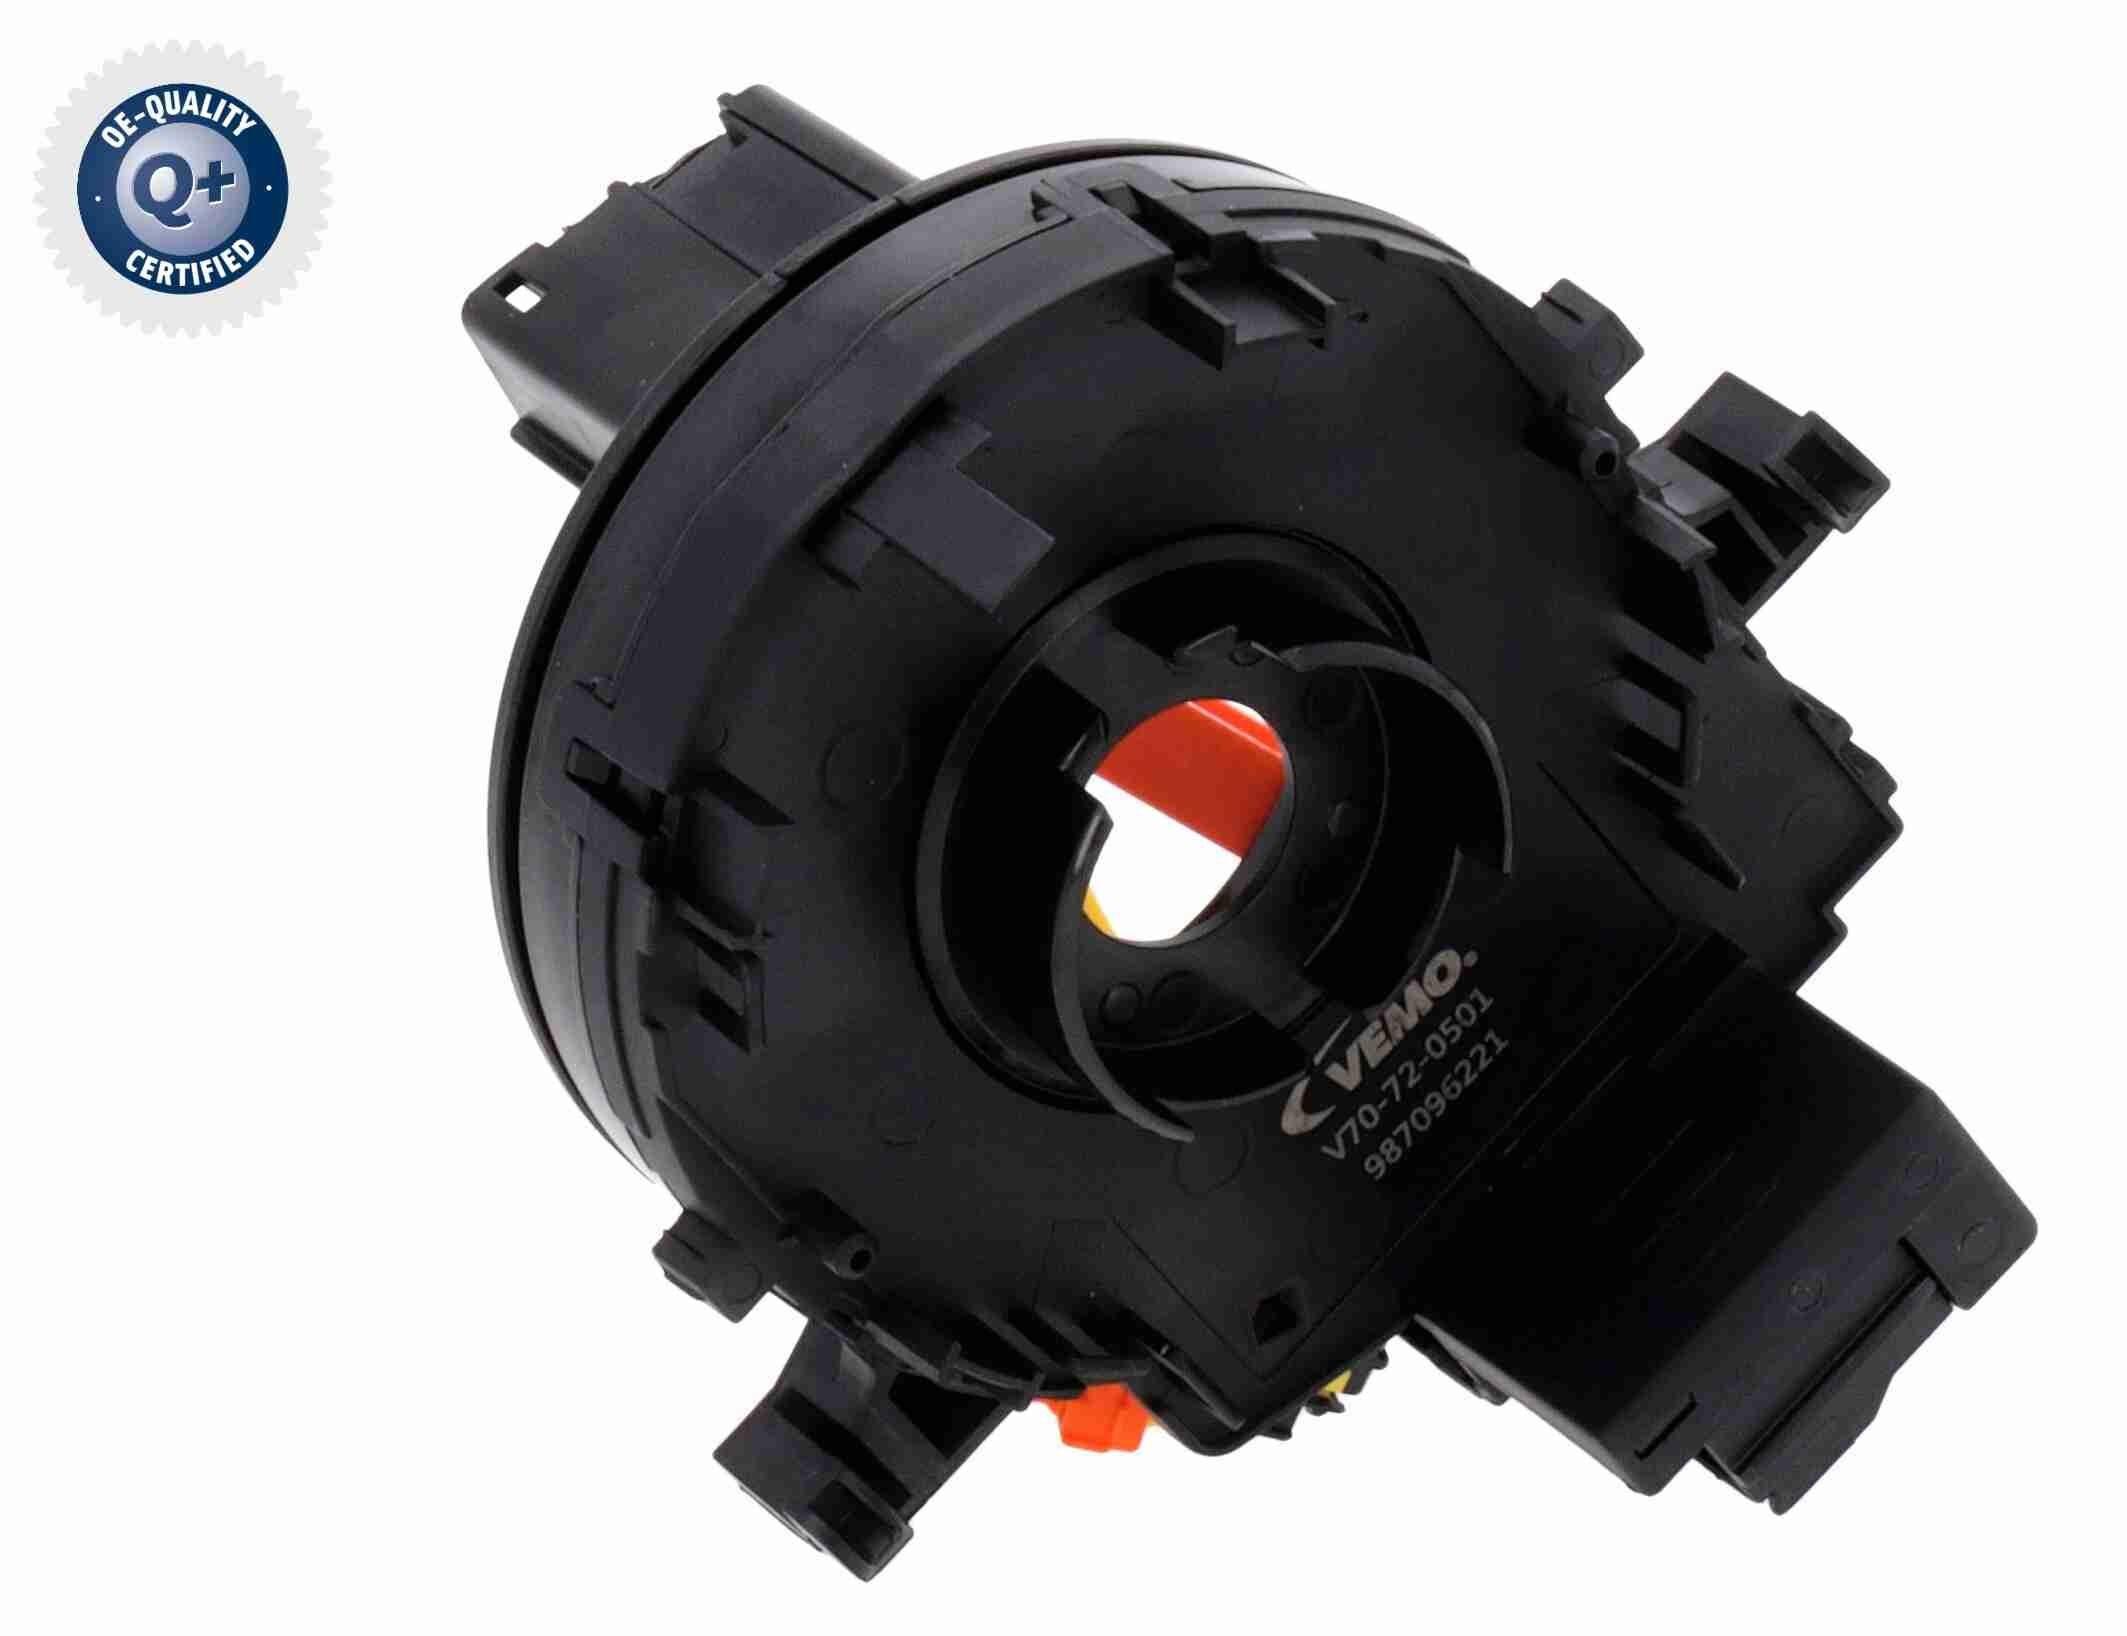
VEMO V70-72-0501 Wickelfeder Airbag Schleifring für TOYOTA Yaris Schrägheck (P9) RAV 4 III (ACA3, ACE, ALA3, GSA3, ZSA3) Yaris / Vios Limousine (P9)Technische Daten: Ergänzungsartikel / Ergänzende Info 2:Mit Sensor Qualität:OE Anzahl der Steckkontakte:7 Luftfederbein VEMO V70-72-0501 kompatibel mit: Hersteller ArtikelnummerVEV70-72-0501 - 84306-22010, VEV70-72-0501 - 84306-, 1101667OE-Referenznummer8430602220, 843060P010, 8430622010AutomodelleTOYOTA Yaris Schrägheck (P9) 1.0 VVT-i (KSP90) (2005-2010), TOYOTA Yaris Schrägheck (P9) 1.0 GPL (KSP90) (2006-2011), TOYOTA Yaris Schrägheck (P9) 1.33 VVT-i (NSP90, NSP90R) (2008-2011), TOYOTA Yaris Schrägheck (P9) 1.5 (NCP91, NCP91R) (2005-2014), TOYOTA Yaris Schrägheck (P9) 1.8 VVTi (ZSP90, ZSP90R) (2007-2011), TOYOTA Yaris Schrägheck (P9) 1.3 VVT-i (SCP90, SCP90R) (2005-2010), TOYOTA Yaris Schrägheck (P9) 1.4 D-4D (NLP90, NLP90R) (2005-2012), TOYOTA Yaris Schrägheck (P9) 1.0 VVT-i (KSP90, KSP90R) (2005-2011), TOYOTA Yaris Schrägheck (P9) 1.33 VVT-i (NSP90, NSP90R) (2010-2011), TOYOTA Yaris Schrägheck (P9) 1.3 VVT-i (NCP90, NCP90R) (2005-2012), TOYOTA Yaris Schrägheck (P9) 1.3 4WD (NCP95)693,48 €*Versand: 5,70 €Sichere Weiterleitung zum Anbieter
-
Wie können offene Verbindlichkeiten in der Buchhaltung richtig erfasst und verwaltet werden, um die Liquidität des Unternehmens zu gewährleisten?
Offene Verbindlichkeiten sollten regelmäßig erfasst und überwacht werden, um eine genaue Übersicht über die finanziellen Verpflichtungen des Unternehmens zu haben. Durch eine effektive Verwaltung können Zahlungsfristen eingehalten und Liquiditätsengpässe vermieden werden. Es ist wichtig, offene Verbindlichkeiten zeitnah zu begleichen, um das Vertrauen der Lieferanten zu erhalten und die Bonität des Unternehmens zu sichern. **
-
Wie kann der Prozess des Kontenabgleichs in den Bereichen Finanzen, Buchhaltung und Bankwesen effizient durchgeführt werden?
Der Prozess des Kontenabgleichs kann effizient durchgeführt werden, indem regelmäßige Abstimmungen zwischen den Finanz- und Buchhaltungssystemen durchgeführt werden, um Unstimmigkeiten frühzeitig zu erkennen. Die Verwendung von automatisierten Tools und Software zur Durchführung des Kontenabgleichs kann Zeit sparen und menschliche Fehler minimieren. Eine klare und einheitliche Dokumentation der Transaktionen und Kontobewegungen ist entscheidend, um den Abgleichprozess zu erleichtern. Die Einbindung von Banken und anderen Finanzinstituten in den Abgleichprozess kann helfen, potenzielle Fehlerquellen zu identifizieren und zu beheben. **
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
Wie können Vermögenswerte und -verbindlichkeiten sachgerecht und objektiv abgeschätzt werden?
Vermögenswerte und Verbindlichkeiten können sachgerecht und objektiv abgeschätzt werden, indem man auf Marktwerte, historische Daten und Expertenmeinungen zurückgreift. Eine genaue Analyse der aktuellen wirtschaftlichen Lage und zukünftiger Entwicklungen ist ebenfalls entscheidend. Zudem sollten verschiedene Bewertungsmethoden angewendet werden, um eine realistische Einschätzung zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.