Domain bankbilanz.de kaufen?
Wir ziehen mit dem Projekt
bankbilanz.de um.
Sind Sie am Kauf der Domain
bankbilanz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bankbilanz.de kaufen?
Wie kann man Verbindlichkeiten in der Buchhaltung richtig verbuchen? Worin besteht der Unterschied zwischen kurzfristigen und langfristigen Verbindlichkeiten?
Verbindlichkeiten werden in der Buchhaltung als Passiva erfasst und müssen zum Zeitpunkt der Entstehung korrekt verbucht werden. Kurzfristige Verbindlichkeiten sind innerhalb eines Jahres fällig, während langfristige Verbindlichkeiten erst nach einem Jahr oder später beglichen werden müssen. Der Unterschied liegt also in der Fälligkeit der Rückzahlung. **
Waren Spenden verbuchen?
Waren Spenden verbuchen? Spenden sind in der Buchhaltung als Einnahmen zu verbuchen und müssen entsprechend dokumentiert werden. Es ist wichtig, alle Spendenquittungen und Unterlagen sorgfältig aufzubewahren, um bei Bedarf Nachweise vorlegen zu können. Zudem sollten Spenden separat von anderen Einnahmen erfasst werden, um eine klare Übersicht über die finanzielle Situation des Unternehmens zu behalten. Es empfiehlt sich, regelmäßig eine Spendenliste zu führen, um den Überblick über eingegangene Spenden zu behalten und diese korrekt zu verbuchen. Letztendlich ist es ratsam, sich bei steuerlichen Fragen rund um Spenden an einen Steuerberater zu wenden, um sicherzustellen, dass alle Vorschriften eingehalten werden. **

Ähnliche Suchbegriffe für Verbuchen
Top-Angebote
Produkte zum Begriff Verbuchen:
-
Bewertung von Vermögensgegenständen in der laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch von Moritz Wenninger,Bewertung Von Vermögensgegenständen In Der Laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch Von Moritz Wenninger, Grin, 978-3-656-66591-5, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie privatentnahmen verbuchen?
Wie privatentnahmen verbuchen? Privatentnahmen werden in der Buchhaltung als Entnahmen aus dem Betriebsvermögen behandelt und mindern somit das Eigenkapital des Unternehmens. Sie sollten als separate Position in der Buchführung erfasst werden, um eine klare Trennung zwischen betrieblichen und privaten Finanztransaktionen zu gewährleisten. Zudem ist es wichtig, die Privatentnahmen regelmäßig zu dokumentieren und zu überprüfen, um eine korrekte Buchführung sicherzustellen. Es empfiehlt sich, einen eigenen Kontenrahmen für Privatentnahmen zu verwenden, um eine übersichtliche und transparente Buchführung zu gewährleisten. Letztendlich sollten Privatentnahmen auch steuerlich korrekt behandelt und entsprechend in der Gewinn- und Verlustrechnung berücksichtigt werden. **
-
Wie kann man eine Gutschrift in verschiedenen Bereichen wie Finanzen, Buchhaltung und Handel richtig verbuchen und verwalten?
Um eine Gutschrift in verschiedenen Bereichen wie Finanzen, Buchhaltung und Handel richtig zu verbuchen und zu verwalten, muss zunächst die Quittung oder Rechnung für die Gutschrift erhalten und überprüft werden. Anschließend sollte die Gutschrift in das entsprechende Konto oder die entsprechende Kategorie in der Buchhaltungssoftware eingetragen werden. Es ist wichtig, die Gutschrift mit dem entsprechenden Kunden oder Lieferanten zu verknüpfen, um eine klare Nachverfolgung zu gewährleisten. Zuletzt sollte die Gutschrift regelmäßig überprüft und mit den entsprechenden Transaktionen abgeglichen werden, um sicherzustellen, dass alle Gutschriften ordnungsgemäß verbucht und verwaltet werden. **
-
Wie werden Buchungssätze in der Buchhaltung korrekt gebildet und angewendet, um Transaktionen ordnungsgemäß zu verbuchen?
Buchungssätze werden gebildet, indem mindestens zwei Konten betroffen sind: Ein Konto wird belastet, das andere wird gutgeschrieben. Die Summe der Beträge auf der Soll- und Haben-Seite muss immer gleich sein. Die Buchungssätze werden dann in der Buchhaltung verwendet, um Transaktionen korrekt zu verbuchen und den finanziellen Status des Unternehmens genau darzustellen. **
-
Welchen kleinen Erfolg konntest du zuletzt verbuchen?
Ich konnte zuletzt einen kleinen Erfolg verbuchen, indem ich meine tägliche Laufstrecke um einen Kilometer verlängert habe. Es hat mich motiviert, weiterhin regelmäßig Sport zu treiben und meine Fitnessziele zu verfolgen. **


Bei welchem Aufwandskonto muss ich Arbeitskleidung verbuchen?
Arbeitskleidung wird in der Regel als Betriebsausstattung verbucht. Das bedeutet, dass die Kosten für die Arbeitskleidung auf einem entsprechenden Aufwandskonto erfasst werden, zum Beispiel unter "Betriebsausstattung" oder "Arbeitsmittel". Es ist wichtig, die Buchung entsprechend den geltenden steuerlichen Vorschriften vorzunehmen. **
Wie kann man Tilgungen in der Buchhaltung korrekt verbuchen? Was sind die verschiedenen Methoden, um Schulden zu tilgen?
Tilgungen werden in der Buchhaltung als Reduzierung der Verbindlichkeiten verbucht. Dies geschieht durch eine Buchung auf das entsprechende Verbindlichkeitskonto und eine Gegenbuchung auf das Bankkonto. Es gibt verschiedene Methoden, um Schulden zu tilgen, wie z.B. die Tilgung durch regelmäßige Ratenzahlungen, Sondertilgungen oder die komplette Rückzahlung des Darlehens. **
Top-Angebote
Produkte zum Begriff Verbuchen:
-
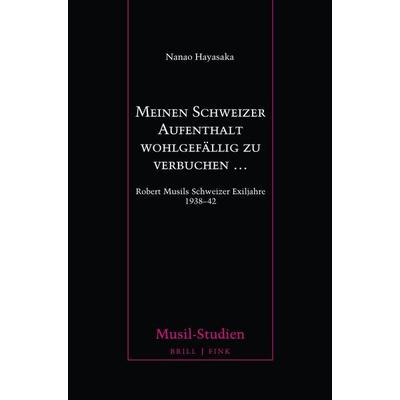
Meinen Schweizer Aufenthalt wohlgefällig zu verbuchen …, Gebundene Ausgabe von Nanao Hayasaka, Brill | Fink, 978-3-7705-6795-9Meinen Schweizer Aufenthalt Wohlgefällig Zu Verbuchen …, Gebundene Ausgabe Von Nanao Hayasaka, Brill | Fink, 978-3-7705-6795-9, Seitenanzahl: 368204,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Buchhaltung und Bilanzierung, Schulbücher von Josef LechnerDas Lehrbuch "Grundlagen der Buchhaltung und Bilanzierung" bietet eine umfassende Einführung in die wesentlichen Aspekte des Rechnungswesens. Es vermittelt die Technik der doppelten Buchhaltung und beleuchtet die spezifischen Anforderungen der italienischen Aufzeichnungspraxis sowie die damit verbundenen Dokumentationspflichten. Durch anschauliche Lehrbeispiele und Lösungsangaben wird die Verbuchung gängiger Geschäftsfälle verständlich erklärt. Zudem enthält das Buch Übungen, die es den Lernenden ermöglichen, das Gelernte eigenständig zu vertiefen. Online stehen zusätzliche Materialien und Übungen zur Verfügung, die nach Schwierigkeitsgrad gestaffelt sind. Lehrende haben die Möglichkeit, über ein Passwort auf die Lösungen zuzugreifen. Dieses Buch richtet sich sowohl an Studierende der Wirtschaftsfachoberschulen in Südtirol als auch an alle, die sich die Grundlagen der Buchhaltung und Bilanzierung im Selbststudium aneignen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewertung von Vermögensgegenständen in der laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch von Moritz Wenninger,Bewertung Von Vermögensgegenständen In Der Laufenden Buchhaltung: Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Taschenbuch Von Moritz Wenninger, Grin, 978-3-656-66591-5, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Verbindlichkeiten in der Buchhaltung richtig verbuchen? Worin besteht der Unterschied zwischen kurzfristigen und langfristigen Verbindlichkeiten?
Verbindlichkeiten werden in der Buchhaltung als Passiva erfasst und müssen zum Zeitpunkt der Entstehung korrekt verbucht werden. Kurzfristige Verbindlichkeiten sind innerhalb eines Jahres fällig, während langfristige Verbindlichkeiten erst nach einem Jahr oder später beglichen werden müssen. Der Unterschied liegt also in der Fälligkeit der Rückzahlung. **
-
Waren Spenden verbuchen?
Waren Spenden verbuchen? Spenden sind in der Buchhaltung als Einnahmen zu verbuchen und müssen entsprechend dokumentiert werden. Es ist wichtig, alle Spendenquittungen und Unterlagen sorgfältig aufzubewahren, um bei Bedarf Nachweise vorlegen zu können. Zudem sollten Spenden separat von anderen Einnahmen erfasst werden, um eine klare Übersicht über die finanzielle Situation des Unternehmens zu behalten. Es empfiehlt sich, regelmäßig eine Spendenliste zu führen, um den Überblick über eingegangene Spenden zu behalten und diese korrekt zu verbuchen. Letztendlich ist es ratsam, sich bei steuerlichen Fragen rund um Spenden an einen Steuerberater zu wenden, um sicherzustellen, dass alle Vorschriften eingehalten werden. **
-
Wie privatentnahmen verbuchen?
Wie privatentnahmen verbuchen? Privatentnahmen werden in der Buchhaltung als Entnahmen aus dem Betriebsvermögen behandelt und mindern somit das Eigenkapital des Unternehmens. Sie sollten als separate Position in der Buchführung erfasst werden, um eine klare Trennung zwischen betrieblichen und privaten Finanztransaktionen zu gewährleisten. Zudem ist es wichtig, die Privatentnahmen regelmäßig zu dokumentieren und zu überprüfen, um eine korrekte Buchführung sicherzustellen. Es empfiehlt sich, einen eigenen Kontenrahmen für Privatentnahmen zu verwenden, um eine übersichtliche und transparente Buchführung zu gewährleisten. Letztendlich sollten Privatentnahmen auch steuerlich korrekt behandelt und entsprechend in der Gewinn- und Verlustrechnung berücksichtigt werden. **
-
Wie kann man eine Gutschrift in verschiedenen Bereichen wie Finanzen, Buchhaltung und Handel richtig verbuchen und verwalten?
Um eine Gutschrift in verschiedenen Bereichen wie Finanzen, Buchhaltung und Handel richtig zu verbuchen und zu verwalten, muss zunächst die Quittung oder Rechnung für die Gutschrift erhalten und überprüft werden. Anschließend sollte die Gutschrift in das entsprechende Konto oder die entsprechende Kategorie in der Buchhaltungssoftware eingetragen werden. Es ist wichtig, die Gutschrift mit dem entsprechenden Kunden oder Lieferanten zu verknüpfen, um eine klare Nachverfolgung zu gewährleisten. Zuletzt sollte die Gutschrift regelmäßig überprüft und mit den entsprechenden Transaktionen abgeglichen werden, um sicherzustellen, dass alle Gutschriften ordnungsgemäß verbucht und verwaltet werden. **
Ähnliche Suchbegriffe für Verbuchen
-
Wie werden Buchungssätze in der Buchhaltung korrekt gebildet und angewendet, um Transaktionen ordnungsgemäß zu verbuchen?
Buchungssätze werden gebildet, indem mindestens zwei Konten betroffen sind: Ein Konto wird belastet, das andere wird gutgeschrieben. Die Summe der Beträge auf der Soll- und Haben-Seite muss immer gleich sein. Die Buchungssätze werden dann in der Buchhaltung verwendet, um Transaktionen korrekt zu verbuchen und den finanziellen Status des Unternehmens genau darzustellen. **
-
Welchen kleinen Erfolg konntest du zuletzt verbuchen?
Ich konnte zuletzt einen kleinen Erfolg verbuchen, indem ich meine tägliche Laufstrecke um einen Kilometer verlängert habe. Es hat mich motiviert, weiterhin regelmäßig Sport zu treiben und meine Fitnessziele zu verfolgen. **
-
Bei welchem Aufwandskonto muss ich Arbeitskleidung verbuchen?
Arbeitskleidung wird in der Regel als Betriebsausstattung verbucht. Das bedeutet, dass die Kosten für die Arbeitskleidung auf einem entsprechenden Aufwandskonto erfasst werden, zum Beispiel unter "Betriebsausstattung" oder "Arbeitsmittel". Es ist wichtig, die Buchung entsprechend den geltenden steuerlichen Vorschriften vorzunehmen. **
-
Wie kann man Tilgungen in der Buchhaltung korrekt verbuchen? Was sind die verschiedenen Methoden, um Schulden zu tilgen?
Tilgungen werden in der Buchhaltung als Reduzierung der Verbindlichkeiten verbucht. Dies geschieht durch eine Buchung auf das entsprechende Verbindlichkeitskonto und eine Gegenbuchung auf das Bankkonto. Es gibt verschiedene Methoden, um Schulden zu tilgen, wie z.B. die Tilgung durch regelmäßige Ratenzahlungen, Sondertilgungen oder die komplette Rückzahlung des Darlehens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.